

 Azərbaycanca
 English
 Русский
 İndi əlaqə saxla


 Az
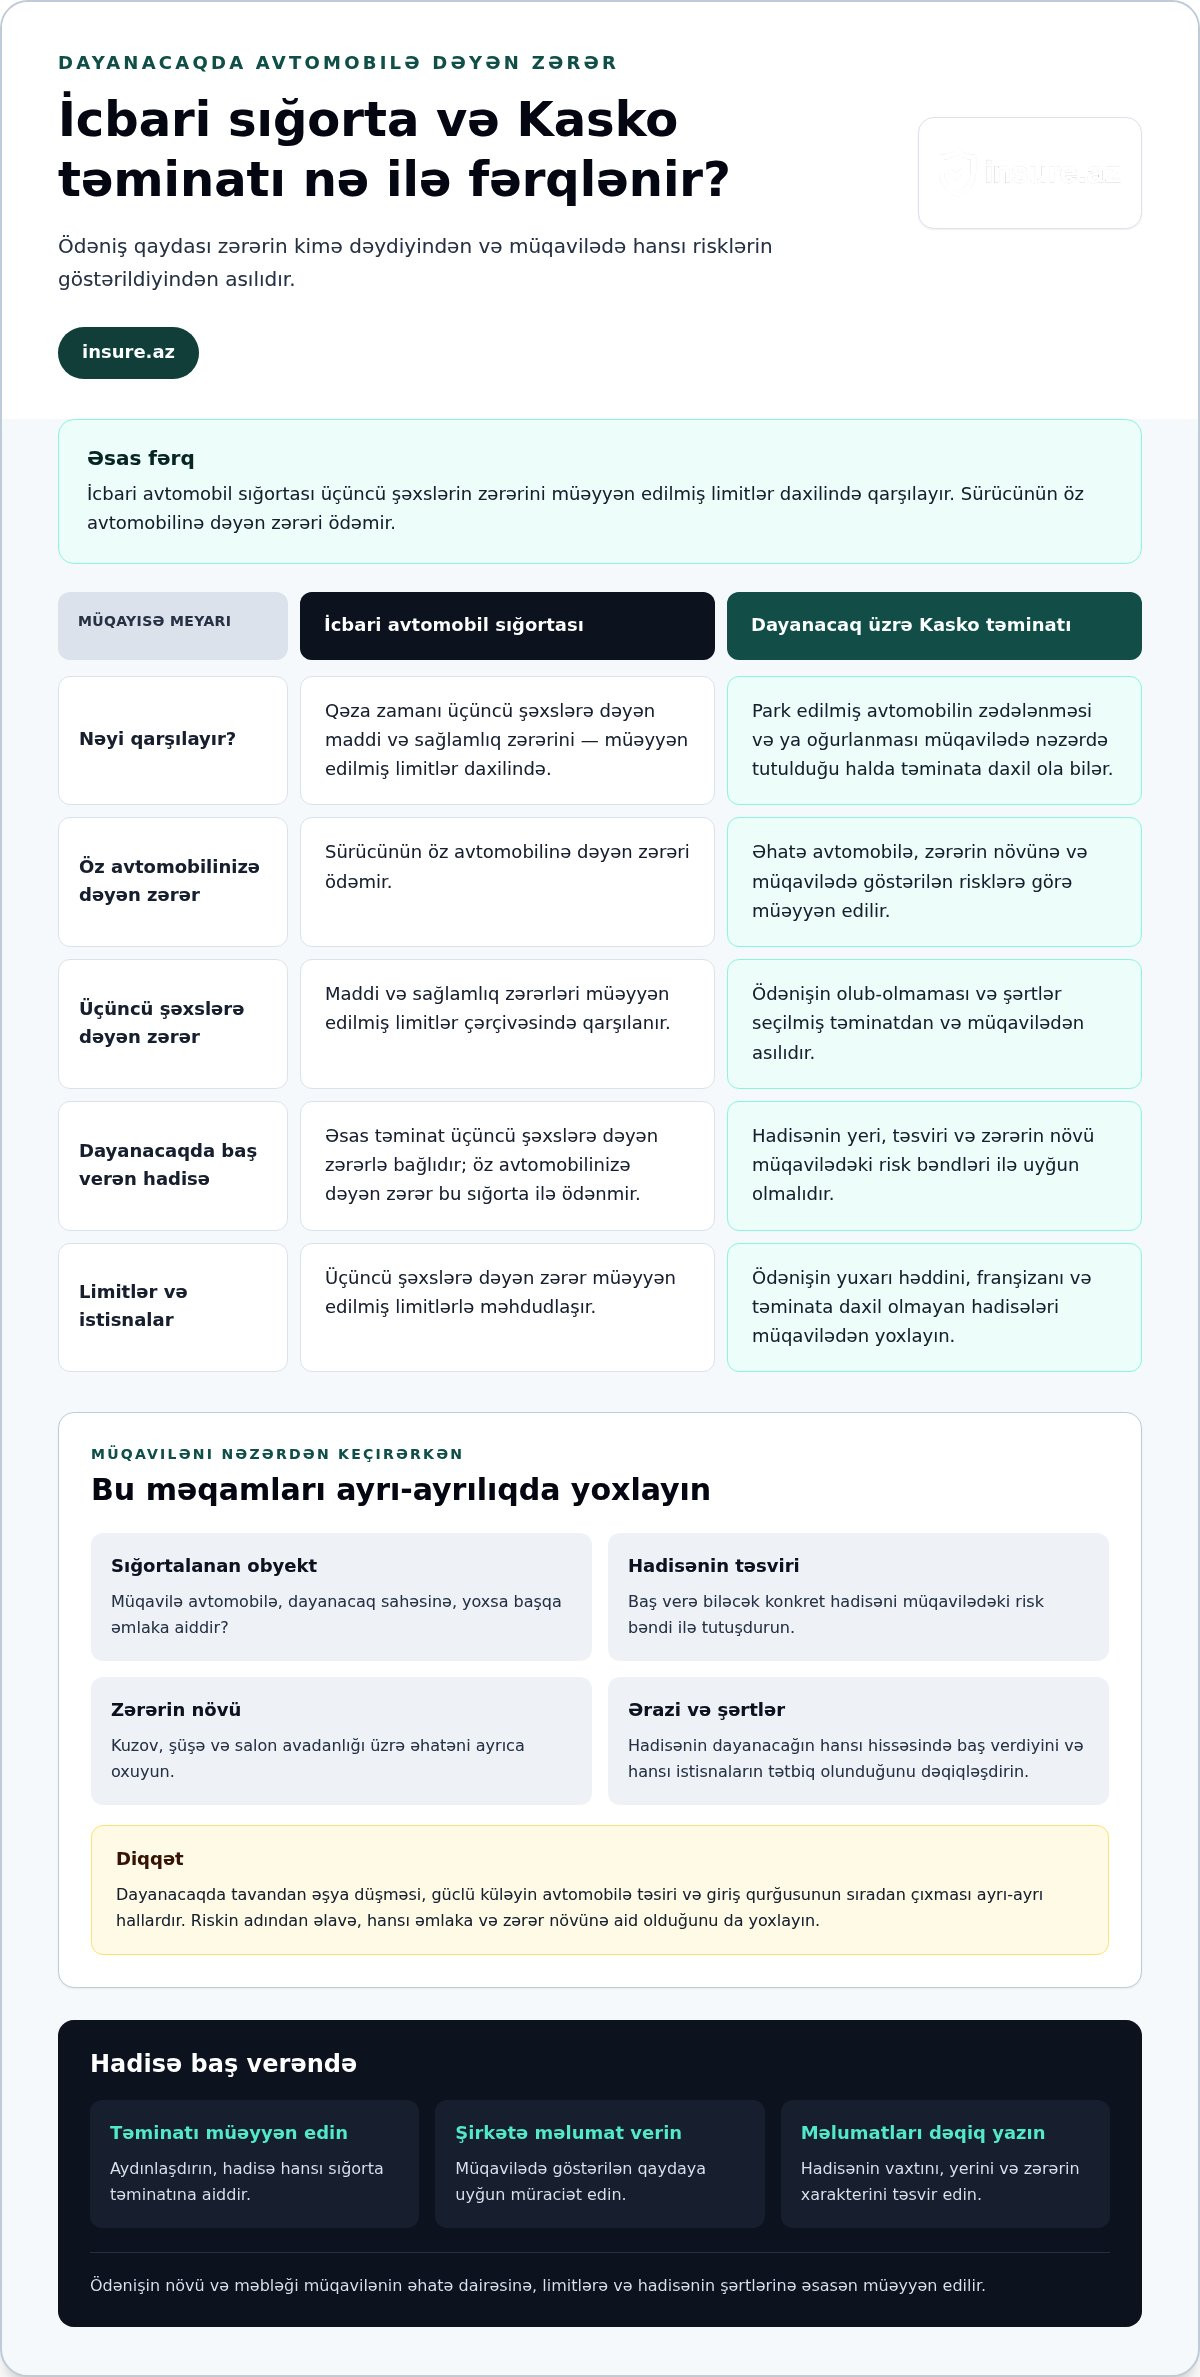
Park edilmiş avtomobilə aid təminat müqavilədə göstərilən əhatə şərtlərindən asılıdır. Avtomobil dayanacağı üçün sığorta polisi rəsmiləşdirərkən əsas məsələ hansı risklərin və zərərlərin ödənəcəyini dəqiq bilməkdir. Qəza zamanı icbari avtomobil sığortası üçüncü şəxslərə dəyən maddi və sağlamlıq zərərini müəyyən edilmiş limitlər daxilində qarşılayır, lakin sürücünün öz avtomobilinə dəyən zərəri ödəmir.
Avtomobil park ediləndə də zərər ehtimalı barədə düşünmək təbiidir. Ancaq dayanacaq üçün nəzərdə tutulan təminatla icbari avtomobil sığortasının məqsədi eyni deyil. Müqavilənin əhatəsini anlamaq, hansı halda ödəniş nəzərdə tutulduğunu və üçüncü şəxslərə dəyən zərərin necə qarşılandığını bilmək qərar verməyi asanlaşdırır.
Bu yazıda sığortanı onlayn rəsmiləşdirmə mərhələlərini, müqavilə şərtlərini nəzərdən keçirərkən diqqət yetiriləsi məqamları və qəza zamanı üçüncü şəxslərə dəyən zərərin ödənmə qaydasını izah edirik. Beləliklə, ehtiyacınıza uyğun təminatı insure.az vasitəsilə daha aydın seçə bilərsiniz.
Key takeaways
- Hadisə zamanı zərərin kimə dəydiyini müəyyənləşdirin: ödəniş qaydası zərərçəkənin siz və ya üçüncü şəxs olmasına görə dəyişir.
- Dayanacaq sığortası seçərkən müqavilədə göstərilən riskləri, əhatə olunan zərərləri və istisnaları müqayisə edin.
- Sığorta haqqının hesablanmasına dayanacağın tutumu və növü ilə yanaşı, təminatın əhatə dairəsi də təsir edir.
- Açıq və qapalı dayanacaqların fərqli xüsusiyyətlərini nəzərə alaraq, ehtiyacınıza uyğun sığorta növünü müəyyənləşdirin.
Üçüncü şəxslərə dəyən zərərin ödənilməsi
Qəza zamanı zərərin kimə dəydiyi ödənişin növünü müəyyənləşdirir. İcbari avtomobil sığortası üçüncü şəxslərin maddi və sağlamlıq zərərlərini müəyyən edilmiş limitlər daxilində qarşılayır, sürücünün öz avtomobilinə dəyən zərəri isə ödəmir.
Əhatə olunan risklər və zərərlər
Dayanacaq sığortası avtomobil oğurlandıqda və ya zədələndikdə ödəniş verirmi? Parkinq Kasko sığorta bu riskləri müqavilədə nəzərdə tutulduğu halda əhatə edə bilər. Avtomobil dayanacağı üçün sığorta polisi seçərkən park edilmiş avtomobillə bağlı hadisələrin müqavilədə necə təsvir edildiyini oxuyun. Məsələn, dayanacaqda baş verən zərərin təminata uyğun olub-olmadığını dəqiqləşdirin. İcbari avtomobil sığortası isə üçüncü şəxslərə dəyən zərəri qarşılayır, avtomobil sahibinin öz maşınına dəyən zərəri deyil.
Müraciət və kompensasiya prosesi
Sığorta hadisəsi baş verəndə müraciət və kompensasiya prosesi necə gedir? Əvvəlcə hadisənin hansı təminata aid olduğunu müəyyənləşdirin, sonra müqavilədə göstərilən qaydaya uyğun olaraq sığorta şirkətinə məlumat verin. Hadisənin vaxtını, yerini və zərərin xarakterini aydın təsvir edin. Məsələn, dayanacaqda avtomobilə dəyən zərər ilə başqa nəqliyyat vasitəsinə vurulan zərər fərqli təminatlara aid ola bilər. Ödənişin növü və məbləği müqavilənin əhatə dairəsi, limitləri və hadisənin şərtlərinə əsasən müəyyən edilir.
İstisnalar, limitlər və franşizalar
Dayanacaq sığortasında hansı istisnalar, limitlər və franşizalar olur? Bunlar seçilmiş təminatdan və müqavilə şərtlərindən asılıdır. Müqavilədə ödənilən zərərin yuxarı həddini, franşizanı və təminata daxil olmayan hadisələri ayrıca nəzərdən keçirin. İcbari avtomobil sığortası üçüncü şəxslərə dəyən maddi və sağlamlıq zərərlərini müəyyən edilmiş limitlər daxilində qarşılayır. Avtomobil dayanacağı üçün sığorta polisi üzrə limitləri və istisnaları müqavilənin bəndlərindən müəyyən edin. Müqayisə zamanı hər riskin əhatəsini və tətbiq olunan franşizanı tutuşdurun.
Bu fərqi nəzərə alarkən kredit borcuna aid təminatı üçüncü şəxslərə dəyən zərərin ödənilməsi ilə qarışdırmayın. Kredit Həyat Sığortası bədbəxt hadisə səbəbindən müştərinin kredit borcunu ödəyə bilmədiyi halda kredit ödənişinə dəstək olur. Müraciət edərkən hansı öhdəliyin nəzərdə tutulduğunu dəqiq ifadə edin: söhbət başqa şəxsin maddi və ya sağlamlıq zərərindən, yoxsa müştərinin kredit ödənişinə dəstəkdən gedir? Bu iki mövzunu ayırmaq müraciətin müvafiq təminat üzrə qiymətləndirilməsinə kömək edir. Müqaviləni nəzərdən keçirərkən yoxlayın, թե təminатը hansı vəziyyətə aiddir və müraciət hansı ödəniş məqsədi daşıyır. Hadisəni təsvir edərkən zərərçəkən tərəfi və kredit öhdəliyi ilə əlaqəni dəqiq göstərin.
Avtomobil dayanacağı sığortası hansı riskləri və zərərləri əhatə edir?
Əhatəni düzgün anlamaq üçün əvvəlcə sığortalanan obyekti müəyyənləşdirin. Müqavilə konkret avtomobilə, dayanacaq ərazisinə və ya başqa əmlaka aid ola bilər. Məsələn, avtomobilə dəyən zərər ilə dayanacağın darvazasına dəyən zərər ayrı-ayrı əmlaka aiddir. Birinin təminata daxil olması digərinin də daxil olduğu demək deyil.
Sonra mümkün hadisələri ümumi adla deyil, konkret təsvirləri ilə müqayisə edin. Məsələn, dayanacaqda tavandan əşya düşməsi, güclü küləyin avtomobilə təsiri və giriş qurğusunun sıradan çıxması ayrı-ayrı hallardır. Onları müqavilədəki risk adları ilə tutuşdurun. Hadisənin baş verdiyi sahəni və avtomobilin həmin vaxt dayanacaqda olub-olmadığını da aydın göstərin.
Zərərin növünü də ayrıca müəyyənləşdirin. Avtomobilin kuzovunda yaranan cızıq, sınmış şüşə və sıradan çıxmış salon avadanlığı fərqli zərər növləridir. Müqavilədə yalnız hadisənin adını deyil, hansı əmlakın və hansı zərərin əhatə olunduğunu da oxuyun. Beləliklə, geniş görünən ifadənin konkret vəziyyətinizə necə aid olduğunu anlaya bilərsiniz.
- Sığortalanan obyekt: Avtomobilin, dayanacaq sahəsinin və ya başqa əmlakın göstərildiyini yoxlayın.
- Hadisənin təsviri: Mümkün hadisəni müqavilədəki risk bəndi ilə tutuşdurun.
- Zərərin növü: Kuzov, şüşə və avadanlıq üzrə şərtləri ayrı-ayrılıqda oxuyun.
- Ərazi: Hadisənin dayanacağın hansı hissəsində baş verdiyini qeyd edin.
Məsələn, dayanacağın girişində baş verən hadisənin təsviri ilə avtomobilin saxlandığı yerdə baş verən hadisənin təsviri fərqli ola bilər. Hadisəni bildirərkən vaxtı, yeri və görünən nəticələri dəqiq qeyd etmək sonrakı qiymətləndirməni asanlaşdırır. Fotoşəkillər varsa, onları hadisə məlumatları ilə birlikdə saxlayın.
Şərtləri müqayisə edərkən riskin adından əlavə, hansı əmlaka və zərər növünə aid olduğunu yoxlayın. Dayanacağınızın vəziyyətinə uyğun təklifləri sığorta təkliflərini müqayisə edin.
Sığorta haqqı dayanacağın tutumuna və növünə görə necə hesablanır?
Sığorta haqqı dayanacağın xüsusiyyətlərinə və seçilən təminata əsasən hesablanır. Tutum, yəni eyni vaxtda yerləşə bilən avtomobillərin sayı, riskin miqyasını qiymətləndirməyə kömək edir. Məsələn, az sayda avtomobil üçün nəzərdə tutulan məkanla böyük dayanacağın risk profili fərqli ola bilər. Bununla belə, yer sayı yekun məbləği təkbaşına müəyyən etmir.
Dayanacağın açıq və ya qapalı olması da nəzərə alınır. Açıq sahədə avtomobillər hava təsirlərinə məruz qalır, qapalı məkanda isə girişə nəzarət və mühafizə xüsusiyyətləri önə çıxır. Kamera, nəzarətçi və girişə nəzarət kimi təhlükəsizlik tədbirləri varsa, bu məlumatları göstərin. Avtomobil dayanacağı üçün sığorta polisi üzrə təklif dayanacağın xüsusiyyətləri və seçilmiş əhatə birlikdə qiymətləndirildikdən sonra formalaşır.
Qiymət dayanacağın fərdi məlumatlarına əsaslanır və təklif sorğusundan sonra təqdim edilir. Hesablamaya tutumla yanaşı, saxlanılan nəqliyyat vasitələrinin növü, məkanın istifadə qaydası, təhlükəsizlik tədbirləri, seçilən risklər, limitlər və franşiza təsir edə bilər. Məsələn, məhdud təminatlı seçimlə daha geniş əhatəli seçim eyni şərtlərə malik olmaya bilər. Müqayisədə həm ödənişi, həm də müqavilənin əhatəsini nəzərə alın.
Təklif almağa hazırlaşarkən bu məlumatları toplayın:
- Dayanacağın tutumunu və avtomobillərin yerləşdiyi sahəni qeyd edin.
- Açıq və ya qapalı olduğunu, giriş-çıxış qaydasını təsvir edin.
- Mövcud təhlükəsizlik tədbirlərini və istədiyiniz təminatı göstərin.
Bu məlumatlar fərqli təkliflərin nəyə əsaslandığını görməyə kömək edir. Eyni tutumlu iki dayanacaqda təhlükəsizlik tədbirləri və seçilən risklər fərqli ola bilər. Təminatı nəzərdən keçirərkən yalnız yekun məbləğə deyil, limitlərə və franşizaya da baxın. Beləcə, qiyməti müqavilədəki əhatə ilə birlikdə müqayisə edə bilərsiniz. Dayanacağınızın məlumatlarını dəqiqləşdirin və sığorta təkliflərini müqayisə edin.
Qapalı və açıq dayanacaqlar üçün sığorta şərtləri fərqlənirmi?
Şərtlər fərqlənə bilər, çünki müqavilədə dayanacağın istifadə forması və sığortalanan əmlakın təsviri nəzərə alınır. Əsas məsələ məkanın sadəcə “açıq” və ya “qapalı” adlandırılması deyil. Dəqiqləşdirin, avtomobillər hansı sahədə saxlanılır, dayanacaqdan kimlər istifadə edir və təminat nələri əhatə edir. Bu məlumatlar müqavilədəki risklərin real vəziyyətə uyğunluğunu anlamağa kömək edir.
Məsələn, yaşayış binasının həyətindəki açıq sahə ilə ayrıca idarə olunan dayanacağın istifadə qaydaları fərqli ola bilər. Qapalı dayanacaqda da fərdi qaraj, ümumi parklanma sahəsi və avtomobillərin müvəqqəti saxlandığı bölmə ayrı-ayrılıqda təsvir tələb edə bilər. Müqavilədə sığortalanan ərazinin sərhədlərini və həmin sahədən istifadə edən şəxsləri aydınlaşdırın. Bu, hadisənin əhatə olunan məkanda baş verib-vermədiyini müəyyən etməyə kömək edir.
Bir ərazidə həm açıq, həm də qapalı hissə varsa, avtomobillərin hansı hissədə saxlandığını ayrıca göstərin. Məsələn, avtomobil gün ərzində açıq sahədə, gecə isə örtülü bölmədə qala bilər. İstifadə qaydasını əvvəlcədən təsvir etmək müqavilədəki məlumatların gündəlik vəziyyətə uyğunluğunu yoxlamağa imkan verir. Məkanın bir hissəsi təmir və ya başqa məqsədlə istifadə olunursa, bu fərqi də qeyd edin.
- İstifadə forması: Şəxsi, ümumi və ya idarə olunan dayanacaq olduğunu dəqiqləşdirin.
- Ərazi sərhədi: Müqavilədə hansı sahənin sığortalandığını yoxlayın.
- Qarışıq məkan: Açıq və qapalı bölmələrdə saxlanılan avtomobilləri ayırd edin.
- İstifadə qaydası: Avtomobillərin sahələr arasında necə yerləşdirildiyini təsvir edin.
Hadisədən sonra məkan barədə məlumatը dəqiq vermək də vacibdir. Նշեք, թե ավտոմեքենան կայանատեղիի որ բաժնում էր գտնվում և արդյոք այդ տարածքը նշված է պայմանագրում։ Օրինակ, ընդհանուր բակի եզրին տեղի ունեցած դեպքը մի ներկայացրեք այնպես, будто այն կայանատեղիի ներսում է տեղի ունեցել։ Տարածքի ճիշտ որոշումը կօգնի պայմանագրի պայմանները համադրել դեպքի հետ։
Seçim zamanı müqavilədəki ərazi təsvirini və istifadə qaydasını diqqətlə nəzərdən keçirin. Dayanacağınızın xüsusiyyətlərinə uyğun sığorta təkliflərini müqayisə edin.
İnsure.az: İcbari əmlak sığortası
insure.az-da dayanacağın özünü qorumaq üçün İcbari əmlak sığortası üzrə təklifləri nəzərdən keçirə bilərsiniz. Bu sığorta avtomobilə deyil, müqavilədə göstərilən risklərdən sığortalanan əmlaka aiddir. Məsələn, yanğın, partlayış və su basması nəticəsində əmlaka dəyən zərər müqavilədəki şərtlər və limitlər daxilində qarşılana bilər. Dayanacaq ərazisi üçün seçim edərkən sığortalanan əmlakın nədən ibarət olduğunu və əhatə olunan riskləri diqqətlə müqayisə edin.
Avtomobilin özünə aid təminat axtarırsınızsa, Kasko sığorta, üçüncü şəxslərə vurulan zərər üçün isə İcbari avto sığorta istiqamətini nəzərdən keçirin. insure.az-da sığorta müqaviləsini rəqəmsal şəkildə əldə edə və eyni anda 10-dan çox sığorta şirkətinin təkliflərini müqayisə edə bilərsiniz. Uyğun sığorta növünü seçmək üçün insure.az saytına daxil olun.
Uyğun təminatı seçin və növbəti addımı atın
Dayanacaqla bağlı sığorta qərarını yalnız avtomobilin harada saxlanmasına əsasən verməyin. Ərazinin kimə məxsus olduğunu, orada hansı əmlakın qorunmalı olduğunu və avtomobil sahiblərinin hansı təminata ehtiyac duyduğunu müəyyənləşdirin. Bu yanaşma şəxsi avtomobil, dayanacaq əmlakı və üçüncü şəxslər üçün nəzərdə tutulan sığorta ehtiyaclarını bir-birindən ayırmağa kömək edir.
Avtomobil dayanacağı üçün sığorta polisi seçərkən müqavilədəki təminatın real ehtiyacınıza uyğunluğunu əsas götürün. insure.az-da İcbari əmlak sığortası, Kasko sığorta və Səyahət sığortası təkliflərini onlayn müqayisə edə bilərsiniz. Ehtiyacınıza uyğun sığorta növünü seçin və şərtləri nəzərdən keçirin.
Növbəti addımı atmaq üçün Əlaqə üçün insure.az-a yazın. Aydın seçimlə sığorta qərarınızı rahatlıqla verin.

